Riesgo de contraparte y custodia: qué revisar en bancos, brokers y exchanges
Marco para distinguir propiedad, custodia, liquidez y solvencia al evaluar bancos, brokers, fondos, billeteras y plataformas de criptoactivos.
- Extensión
- 1.517 palabras
- Fuentes
- 4 · 3 primarias
- Control
- 4 alcances trazables
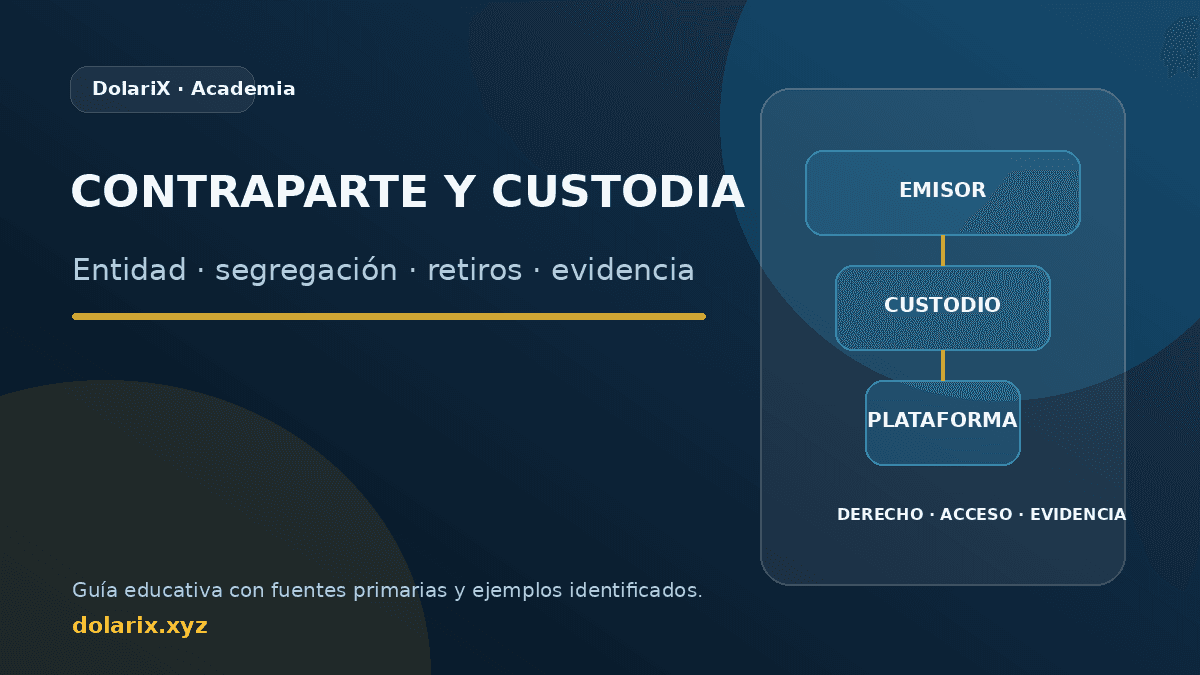
Ver un saldo en una aplicación no explica quién tiene el activo, qué derecho conserva el usuario ni qué ocurriría si el intermediario no puede operar. La diligencia empieza dibujando la cadena legal y operativa.
Tener un saldo visible no responde quién mantiene el activo, bajo qué régimen, qué derecho tiene el usuario y qué ocurre si el intermediario deja de operar. El riesgo de mercado explica cambios de precio; el riesgo de contraparte aparece cuando otra entidad debe cumplir una obligación; el de custodia se relaciona con la conservación, segregación y disponibilidad de los activos.
Bancos, brokers, fondos, billeteras y exchanges no ofrecen la misma estructura jurídica ni operativa. La comparación necesita identificar roles, registros, contratos, cuentas, mecanismos de retiro y vías de reclamo. Esta guía organiza preguntas de diligencia sin asumir que una marca conocida elimina el riesgo.
Aporte editorial de esta guía
Qué aporta
El taller conecta «Separar los roles que intervienen», «Evaluar liquidez, retiros y concentración operativa» y «Mapa de propiedad bajo escenarios de falla» con fuentes y criterios de reapertura propios del tema.
Cómo se comprobó
El entregable práctico es taller verificable de riesgo de contraparte y custodia con método de árbol de decisión. La revisión manual se concentra en revisar «registro público de agentes» antes de mantener la interpretación asociada con «mapa de propiedad bajo escenarios de falla»..
Qué no concluye
Está escrita para lectores que quieren comprobar riesgo de contraparte y custodia con evidencia rastreable y ejercicios reproducibles, pero no recomienda una operación ni sustituye revisión profesional cuando corresponda.
Ideas principales
- Verificar la entidad legal es distinto de reconocer una marca o aplicación.
- La segregación de activos y el régimen de custodia deben comprobarse en documentación.
- La posibilidad de retirar es una prueba operativa, no una garantía de solvencia.
- Diversificar intermediarios no sirve si todos dependen del mismo custodio o infraestructura.
- La exposición se entiende mapeando entidad contractual, custodio, registro, jurisdicción y ruta de retiro.
Sección 1
Separar los roles que intervienen
En una operación pueden participar un agente que recibe la orden, un mercado, una cámara de compensación, un custodio, un banco y un emisor. En un fondo hay una sociedad administradora y una entidad de custodia. En cripto puede haber un emisor de token, una red, un proveedor de custodia y una plataforma de negociación. Cada rol tiene obligaciones y riesgos distintos.
La diligencia empieza por dibujar esa cadena. Si la plataforma usa terceros, debe identificarse dónde se mantiene el dinero y qué contrato regula la relación. Una declaración comercial de “fondos seguros” no reemplaza la verificación del régimen aplicable.
| Rol | Pregunta principal | Evidencia útil |
|---|---|---|
| Intermediario | ¿Está autorizado y quién lo supervisa? | Registro público y razón social |
| Custodio | ¿Dónde y cómo se mantienen los activos? | Contrato, estado de cuenta y segregación |
| Mercado/compensación | ¿Cómo se ejecuta y liquida? | Reglas de mercado y plazo |
| Emisor | ¿Qué obligación respalda el activo? | Prospecto, estados y términos |
Sección 2
Comprobar identidad, registro y jurisdicción
La razón social, domicilio, registro y autoridad competente deben coincidir con el servicio utilizado. Los sitios clonados y las marcas similares pueden mostrar datos de una entidad real sin pertenecerle. La verificación debe comenzar desde el registro oficial y seguir el enlace o los datos de contacto publicados allí, no desde un anuncio o mensaje recibido.
La jurisdicción importa porque define qué normas, procedimientos y tribunales pueden intervenir. Una aplicación disponible en Argentina puede contratar con una entidad extranjera. El usuario debe saber qué contrato acepta y qué canal existe para reclamos, congelamientos o insolvencia.
- 1Buscá la razón social y el número de registro en la autoridad correspondiente.
- 2Compará dominio, correo, teléfonos y domicilio con los datos oficiales.
- 3Leé qué entidad firma el contrato y qué ley se aplica.
- 4Confirmá si el servicio concreto está incluido en la autorización.
Sección 3
Entender propiedad, segregación y uso de activos
La palabra custodia puede ocultar estructuras distintas. Los activos pueden estar registrados a nombre del cliente, en cuentas globales con registros internos o bajo un derecho contractual contra la plataforma. También puede existir autorización para prestar, reutilizar o constituir garantías sobre ciertos activos. Estas diferencias afectan la recuperación ante un incumplimiento.
La segregación busca separar activos de clientes del patrimonio del intermediario, pero su alcance depende del régimen y del activo. Es necesario revisar estados de cuenta, términos, prospectos y políticas de custodia. En fondos, la cuotaparte representa participación en un patrimonio con reglas propias; no equivale a un depósito bancario.
Sección 4
Evaluar liquidez, retiros y concentración operativa
La capacidad de vender no garantiza la capacidad de retirar. Un servicio puede mostrar liquidez interna y limitar transferencias por mantenimiento, controles, congestión o falta de reservas operativas. Una prueba de retiro pequeña confirma el procedimiento, pero no demuestra que todos los clientes puedan retirar al mismo tiempo.
También hay concentración en proveedores de nube, bancos de liquidación, custodios, redes y stablecoins. Dos aplicaciones distintas pueden compartir la misma dependencia. La matriz de riesgo debe agrupar por infraestructura subyacente y no solo por marca.
- Plazos y límites de retiro.
- Comisiones y redes habilitadas.
- Bancos y custodios de liquidación.
- Procedimiento ante cuenta bloqueada.
- Historial y comunicación de incidentes.
Sección 5
Preparar escenarios de falla
La diligencia mejora cuando se pregunta qué ocurriría si la plataforma suspende operaciones, si el custodio tiene un incidente, si una red se congestiona o si una autoridad congela activos. El objetivo no es predecir el evento, sino conocer el canal, la documentación y el tiempo necesario para reclamar.
Conviene conservar extractos, comprobantes, contratos y direcciones de depósito o retiro fuera de la aplicación. También debe existir un inventario de cuentas y un plan de acceso para situaciones personales. La seguridad técnica y la protección jurídica son complementarias.
Matriz conceptual de capas de contraparte
Ilustración didáctica de cómo varias capas pueden contribuir al riesgo total de una operación.
Nota metodológica: Valores hipotéticos y didácticos; no representan la solvencia ni el riesgo de una entidad real.
Ver datos del gráfico
| Período o categoría | Exposición |
|---|---|
| Emisor | 70 |
| Custodio | 55 |
| Plataforma | 60 |
| Red/banco | 40 |
Sección 6
Checklist antes de concentrar saldos
No existe una respuesta universal sobre cuánto mantener en cada intermediario. La decisión depende del uso, los costos, la frecuencia de operación y la capacidad de gestionar varias cuentas. Sin embargo, la concentración debe ser consciente y estar respaldada por documentación.
Una revisión periódica debe comprobar que el registro sigue vigente, los datos contractuales no cambiaron, los retiros funcionan y la exposición no creció por apreciación de activos. Las promociones o tasas superiores no compensan riesgos que el usuario no puede explicar.
- Entidad legal y autorización verificadas.
- Contrato, jurisdicción y mecanismo de reclamo comprendidos.
- Custodia y segregación documentadas.
- Retiros probados y límites conocidos.
- Dependencias comunes identificadas.
- Respaldo local de comprobantes y estados.
Sección 7
Mapa de propiedad bajo escenarios de falla
Para cada producto, escribí quién celebra el contrato con el usuario, quién mantiene el registro, dónde se custodia el activo y qué jurisdicción aplica. Después simulá tres fallas: la app deja de funcionar, el intermediario suspende retiros y la entidad entra en un proceso de insolvencia. Registrá qué comprobante y canal permitirían acreditar el derecho.
La evaluación debe distinguir segregación jurídica de disponibilidad inmediata. Un activo puede estar separado y, aun así, quedar temporalmente inaccesible. También debe evitar afirmar protección sin documento. El mapa sirve para decidir límites de concentración y copias de evidencia.
| Capa | Pregunta | Documento |
|---|---|---|
| Contrato | ¿Con quién tiene relación el usuario? | Términos y datos legales |
| Registro/custodia | ¿Dónde consta el derecho? | Extracto o registro |
| Jurisdicción | ¿Qué reglas aplican? | Licencia o registro oficial |
| Salida | ¿Cómo se retira o transfiere? | Procedimiento y límites |
Entregable
Un diagrama de la cadena y un plan de evidencia para cada saldo relevante, sin publicar identificadores personales.
Sección 8
Cierre: cadena de propiedad, custodia y salida
La ficha final debe responder tres preguntas por cada saldo: quién debe cumplir, quién custodia y cómo se retira o reclama. Si la respuesta depende de términos ambiguos o de una marca sin entidad legal identificada, el riesgo queda abierto.
Diversificar plataformas no siempre diversifica custodios, bancos corresponsales, redes o jurisdicciones. El mapa debe mostrar dependencias compartidas y no premiar la cantidad de aplicaciones.
- 1Identificá entidad legal, registro, jurisdicción, contrato y canal de reclamo.
- 2Describí quién es dueño o acreedor del activo y quién lo custodia.
- 3Revisá segregación, uso de activos, garantías, insolvencia y límites de protección.
- 4Probá retiro o transferencia bajo una ruta pequeña y documentá tiempos y costos.
- 5Definí concentración máxima y un plan si el canal queda suspendido.
Retirar no prueba solvencia
Una operación exitosa demuestra una capacidad puntual; no garantiza que la estructura soporte todos los escenarios de falla.
Preguntas frecuentes
¿Un agente registrado elimina el riesgo?
No. El registro permite comprobar autorización y supervisión, pero no elimina riesgo de mercado, operativo, tecnológico, de fraude interno o de insolvencia.
¿Mantener activos en varios lugares siempre diversifica?
No. Puede haber custodios, bancos, redes o emisores comunes. La diversificación debe analizar dependencias subyacentes.
¿Una prueba de retiro demuestra solvencia?
Solo demuestra que ese retiro pudo procesarse en ese momento. Es un control operativo útil, pero no sustituye información financiera, régimen de custodia ni análisis de contraparte.
¿La segregación garantiza acceso inmediato?
No. Puede proteger la separación patrimonial, pero los procesos operativos o judiciales pueden demorar el acceso. Deben analizarse por separado propiedad, liquidez y continuidad del servicio.
Fuentes, evidencia y revisión
Esta guía es una síntesis original y educativa. La matriz separa fuentes primarias, fuentes de mercado y agregadores para que el lector pueda saber qué respalda cada enlace. La normativa, productos y condiciones pueden cambiar; verificá la versión actual antes de actuar.
Revisión de afirmaciones
Se revisaron manualmente las ideas principales, secciones estructuradas, fórmulas, ejemplos hipotéticos y límites de las preguntas frecuentes.
Responsable: José Francisco Bustamante. Revisado el . Registros oficiales y términos de custodia.
Este registro documenta una revisión humana de la estructura de afirmaciones, cálculos, ejemplos y límites editoriales de las guías públicas. No convierte cada oración en una cita literal ni sustituye la fuente primaria, la fecha de observación o la revisión de vigencia de un dato dinámico.
Primarias
3
Organismos o entidades responsables.
Mercado
0
Infraestructura y metodología operativa.
Secundarias
1
Agregadores o marcos institucionales.
Vigencia editorial
Trimestral o ante cambios normativos
Próximo control: 8 de noviembre de 2026
- Cambio normativo, tarifario o metodológico de una fuente primaria.
- Enlace oficial reemplazado, retirado o redirigido.
- Dato temporal presentado sin fecha o con vigencia vencida.
Registro de revisión
Última revisión editorial: 10 de agosto de 2026
- La versión final dibuja la cadena de derechos y dependencias compartidas antes de hablar de seguridad.
- Actualizar registros, contratos, políticas de custodia y canales de retiro si el intermediario cambia.
DolariX revisa diariamente una muestra rotativa de enlaces del Blog y la Academia. Ese control detecta enlaces caídos o redirecciones, pero nunca reescribe automáticamente conclusiones financieras: cualquier cambio sustantivo exige revisión editorial identificada.
Los enlaces de esta guía fueron comprobados durante la revisión editorial del 10 de agosto de 2026. Esa fecha no reemplaza la fecha del dato: cuando la fuente original publica un período u hora de observación, debe usarse ese dato para interpretar la cifra.
Registro público de agentes
Comisión Nacional de Valores
Fuente regulatoria primariaRegistro oficial para comprobar existencia, categoría y autorización de agentes.
Tipo de evidencia: source-scope · ID estable: cnv
- Rol
- Regulador y registro
- Qué respalda
- Registros, protección al inversor, normativa y documentación del mercado de capitales.
- Límite de lectura
- El registro o material educativo no prueba por sí solo costos, liquidez ni conveniencia de una operación.
Ficha de fuente revisada: 14 de agosto de 2026
Protección al inversor
Comisión Nacional de Valores
Fuente regulatoria primariaMaterial de protección al inversor para separar riesgo de mercado, contraparte, custodia y fraude.
Tipo de evidencia: source-scope · ID estable: cnv
- Rol
- Regulador y registro
- Qué respalda
- Registros, protección al inversor, normativa y documentación del mercado de capitales.
- Límite de lectura
- El registro o material educativo no prueba por sí solo costos, liquidez ni conveniencia de una operación.
Ficha de fuente revisada: 14 de agosto de 2026
Régimen de transparencia
Banco Central de la República Argentina
Fuente oficial primariaRégimen de transparencia para revisar obligaciones de entidades y canales de información.
Tipo de evidencia: source-scope · ID estable: bcra
- Rol
- Organismo responsable
- Qué respalda
- Regulación, series, definiciones y metodologías publicadas por el BCRA.
- Límite de lectura
- Respalda lo que publica el BCRA; no convierte una referencia oficial en una oferta ejecutable para cada persona.
Ficha de fuente revisada: 14 de agosto de 2026
IOSCO: educación y protección del inversor
IOSCO
Guía institucionalMarco internacional de educación al inversor para explicar custodia, intermediación y reclamos.
Tipo de evidencia: source-scope · ID estable: investor-guidance
- Rol
- Marco educativo o sectorial
- Qué respalda
- Conceptos generales de protección, inversión, comparación o infraestructura financiera.
- Límite de lectura
- El marco puede pertenecer a otra jurisdicción o tener alcance general; no reemplaza la fuente argentina aplicable.
Ficha de fuente revisada: 14 de agosto de 2026
Evidencia relacionada
Del contenido a una investigación reproducible
Esta guía sobre riesgo de contraparte y custodia se conecta con investigaciones y artefactos que publican método, límites y campos verificables. Estos enlaces no sustituyen las fuentes primarias de la página: permiten inspeccionar cómo DolariX documenta su propia evidencia.
Mapa de contraparte y custodia
La auditoría separa entidad contractual, custodio, proveedor de precio y respaldo documental para no confundir una interfaz operativa con la protección legal o patrimonial disponible.
Cómo se elaboró
Responsable editorial: José Francisco Bustamante. DolariX puede utilizar herramientas automatizadas para organizar investigación, detectar inconsistencias y mantener formatos; la selección de alcance, fuentes primarias, supuestos, advertencias y publicación permanece bajo responsabilidad editorial identificada.
La publicidad no determina conclusiones, menciones ni orden de productos. Esta guía no incluye enlaces de afiliado y no sustituye asesoramiento financiero, legal, contable o impositivo. Los ejemplos numéricos se identifican como hipotéticos cuando no describen datos observados.
Seguir explorando